Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **

Ähnliche Suchbegriffe für Silikonkautschuk
Top-Angebote
Produkte zum Begriff Silikonkautschuk:
-
Cyberport magnetisches Silikonarmband LITE Schwarz 38-40mm (Flüssigsilikon, Silicone, Silikon, Silikonkautschuk) (D22AWS40TSL3SCL)Cyberport magnetisches Silikonarmband LITE Schwarz 38-40mm (Flüssigsilikon, Silicone, Silikon, Silikonkautschuk) (D22AWS40TSL3SCL)25,77 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
REKUBIK Fassheizer 0 bis 120ºC Silikonkautschuk Fassgürtel (230V) 25 Liter 11-9864Der Fassheizer aus Silikone wird für das Erhitzen verschiedener Flüssigkeiten in Metallfässern verwendet. Der Fassheizer ist nur für Metallfässer geeignet. Dank der einfachen Konstruktion ist die Montage an jedem Metallfass möglich. Durch den präzisen, bedienerfreundlichen Thermostat kann der Silikone-Fassheizer auf einen bestimmten Temperaturbereich eingestellt werden. Dieser reicht von 0°C bis 120°C. Fassheizer eignen sich für das Erhitzen von vielen verschiedenen Flüssigkeiten, z.B. Wasser, Öl, Diesel und vielen anderen industriellen Flüssigkeiten, die hiernach einfach gepumpt oder gegossen werden können. Technische Daten: Haltbare Silikonematerialien Einfache Konstruktion Thermostat mit Temperaturbereich von 0 bis 120 °C Achtung! Im Lieferumfang ist nur ein Fassgürtel enthalten. Das abgebildete Stahlfass dient nur zur Veranschaulichung und ist nicht im Lieferumfang enthalten!552,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **
Top-Angebote
Produkte zum Begriff Silikonkautschuk:
-
Zhermack Silikonkautschuk ZA RTV 40-45Produktinformationen "Zhermack Silikonkautschuk ZA RTV 40-45"Zhermack Silikonkautschuk ZA RTV 40-45Bei Raumtemperatur vulkanisierender additionsvernetzender 2-Komponenten-Siliconkautschuk (RTV).Eigenschaften und Anwendung:- einfache Verarbeitung- Problemloses Mischen der Komponenten 1:1 nach Gewicht- sehr gute Fließfähigkeit, Mischung lässt sich leicht gießen- Vernetzung zu elastischem, gummielastischem Vulkanisat ohne Reaktionswärme- kurzzeitig temperaturbeständig bis 150°C- Hohe Reißfestigkeit und hohe Flexibilität- Sehr hohe Detailtreue in der Wiedergabe- hervorragende Antihaftwirkung zum leichteren Lösen der Modelle- Verwendung mit größeren, selbsttragenden Formen für Abdrücke aller ArtWeitere Produktinformationen:Farbe: blau (Komponente A) und weiß (Komponente B)Mischung: 1:1 nach GewichtSpezifisches Gewicht: 1.1Viskosität 5500 mPasMischzeit bei 23 Grad Celsius 1 MinuteVerarbeitungszeit (Topfzeit) bei 23 Grad Celsius 50 MinutenAushärtezeit bei 23 Grad Celsius 240 MinutenShore-A-Härte nach 24 Stunden 40 ± 2Bruchlast 4 ± 0,2 N/mm2Bruchdehnung 250 ± 20 %Reißfestigkeit 15 ± 1 N/mm2Zhermack Silicone Rubber ZA RTV 40-45 eignet sich sehr gut zur Herstellung anspruchsvoller, elastischer und haltbarer Formen mit großflächigen Hinterschnitten.Mit Zhermack Silikonkautschuk ZA RTV 40-45 können einteilige oder mehrteilige Formen hergestellt werden,zum Abformen von Originalmodellen aus Holz, Glas, Metall, Kunststoff, Wachs, Keramikgussmassen.Sie können alle wasserlöslichen Abgussmaterialien wie Reliefgussmassen wie TFC Xyrarock oder Zhermack Elite Rock, Keramin, TFC Alabastergips, Modellier- und Modellbaugips, Gussstein, Zement, Beton etc. in den bereits vorhandenen Formen verwenden produziert.Auch Seifengießmassen (Seifenglycerin) zum Halten der eigenen Seifeoder Wachse zur Kerzenherstellung sind ebenso problemlos möglich wie das Vergießen mit Gießharzen (Resin).Sie sollten die Form vor dem Gießen mit einem Trennmittel vorbehandeln,da Gießharze nach mehrmaligem Gießen zu einer Versprödung der Form führen können.Generell hat das Silikon ZA 2045 eine sehr lange Lebensdauer.Das Silikon wurde nicht auf Haut- und Schleimhautverträglichkeit oder den Einsatz in Verbindung mit Lebensmitteln geprüft.Wenn Sie nach Silikonen suchen, die Sie im Zusammenhang mit Lebensmitteln oder Körperformen verwenden möchten, fragen Sie uns.Auch dafür haben wir die passenden Materialien in unserem Sortiment.TOP Qualität, Sie werden begeistert sein!Das Silikon ist fabrikneu und kann mindestens ein Jahr gelagert werden, NEU! Mischverhältnis: 1:1 Produkttyp: Silikon Farbe: blau spezifisches Gewicht: 1,1 Aushärtezeit bei 23 Grad Celsius: 240 min Viskosität: 5500 mPas Härtegrad Shore: A40 Verarbeitungszeit bei 23 Grad Celsius: 50 min Reissfestigkeit: 15 N/mm2 Bruchdehnung (in %): 250 Bruchlast: 4 N/mm2369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zhermack Silikonkautschuk ZA RTV 20-45Produktinformationen "Zhermack Silikonkautschuk ZA RTV 20-45"Zhermack Silikonkautschuk ZA RTV 20-45Additionsvernetzender 2-Komponenten Silikonkautschuk, der bei Raumtemperatur vulkanisiert (RTV).Eigenschaften und Anwendung:- einfache Verarbeitung- problemloses Mischen der Komponenten 1:1 nach Gewichtsanteilen- sehr gute Fließfähigkeit, Gemisch ist leicht gießbar- Vernetzung zu elastischem, gummielastischem Vulkanisat ohne Reaktionswärme- kurzzeitig temperaturbeständig bis 150°C- Hohe Reißfestigkeit und hohe Flexibilität- Sehr hohe Detailtreue in der Wiedergabe- exzellenter Anti-Haft-Effekt zum leichteren Auslösen der Modelle- Einsatz bei größeren, selbstragenden Formen für Abformungen jeder ArtWeitere Produktinformationen:Farbe: gelb (Komponente A) und weiss (Komponente B)Mischung: 1:1 nach GewichtsanteilenSpezifisches Gewicht: 1,1Viskosität 4500 ± 300 mPasMischzeit bei 23 Grad Celsius 1 MinuteVerarbeitungszeit (Topfzeit) bei 23 Grad Celsius 50 MinutenAushärtezeit bei 23 Grad Celsius 240 MinutenHärte Shore A nach 24 Stunden 20 ± 2Bruchlast 4,5 ± 0,2 N/mm2Bruchdehnung 600 ± 20%Reissfestigkeit 15 ± 1 N/mm2Zhermack Silikon Kautschuk ZA RTV 20-45 ist sehr gut zur Herstellung anspruchsvoller, elastischer und strapazierfähiger Formen mit umfangreichen Hinterschneidungen geeignet.Mit Zhermack Silikon Kautschuk ZA RTV 20-45 can ein- oder mehrteilige Formen hergestellt Werden,zum Abformen von Originalmodellen aus Holz, Glas, Metall, Kunststoff, Wachs, keramischen Gießmassen.Sie können in den hergestellten Formen mit allen wasserlöslichen Giessmaterialien wie z.B. Reliefgiessmassen wie TFC Xyrarock oder Zhermack Elite Rock, Keramin, TFC Alabastergips, Modellier- und Modellbaugips, Giesston, Zement, Beton, etc. giessen.Auch Seifengiessmassen (Seifenglycerin) für das Halten der eigenen Seifeoder Wachse zur Herstellung von Kerzen sind problemlos möglich sowie das Gießen mit Gießharzen (Resin).Hierbei sollten SIE vor dem Eingiessen die Form mit einem Trennmittel vorbehandeln,da Gießharze nach mehrmaligem Gießen zur Versprödung der Form führen can.Im Allgemeinen weist der Silikon ZA 2045 eine sehr hohe Standzeit auf.Das Silikon ist nicht auf Haut- und Schleimhautverträglichkeit sowie auf die Verwendung in Verbindung mit Nahrungsmitteln getestet.Sind Sie auf der Suche nach Silikonen, die Sie in Verbindung mit Lebensmitteln oder Körperabformung einsetzen möchten, fragen Sie uns.Wir haben auch die hierfür geeigneten Materialien im Sortiment.TOP Qualität, Sie werden begeistert sein!Das Silikon ist fabrikneu und mindestens ein Jahr lagerfähig, NEU ! Mischverhältnis: 1:1 Produkttyp: Silikon Viskosität: 4500 mPas Bruchdehnung (in %): 600 spezifisches Gewicht: 1,1 Aushärtezeit bei 23 Grad Celsius: 240 min Farbe: gelb Härtegrad Shore: A20 Verarbeitungszeit bei 23 Grad Celsius: 50 min Bruchlast: 4,5 N/mm2 Reissfestigkeit: 15 N/mm2369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cyberport magnetisches Silikonarmband LITE Schwarz 38-40mm (Flüssigsilikon, Silicone, Silikon, Silikonkautschuk) (D22AWS40TSL3SCL)Cyberport magnetisches Silikonarmband LITE Schwarz 38-40mm (Flüssigsilikon, Silicone, Silikon, Silikonkautschuk) (D22AWS40TSL3SCL)25,77 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
REKUBIK Fassheizer 0 bis 120ºC Silikonkautschuk Fassgürtel (230V) 25 Liter 11-9864Der Fassheizer aus Silikone wird für das Erhitzen verschiedener Flüssigkeiten in Metallfässern verwendet. Der Fassheizer ist nur für Metallfässer geeignet. Dank der einfachen Konstruktion ist die Montage an jedem Metallfass möglich. Durch den präzisen, bedienerfreundlichen Thermostat kann der Silikone-Fassheizer auf einen bestimmten Temperaturbereich eingestellt werden. Dieser reicht von 0°C bis 120°C. Fassheizer eignen sich für das Erhitzen von vielen verschiedenen Flüssigkeiten, z.B. Wasser, Öl, Diesel und vielen anderen industriellen Flüssigkeiten, die hiernach einfach gepumpt oder gegossen werden können. Technische Daten: Haltbare Silikonematerialien Einfache Konstruktion Thermostat mit Temperaturbereich von 0 bis 120 °C Achtung! Im Lieferumfang ist nur ein Fassgürtel enthalten. Das abgebildete Stahlfass dient nur zur Veranschaulichung und ist nicht im Lieferumfang enthalten!552,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Ähnliche Suchbegriffe für Silikonkautschuk
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zhermack Silikonkautschuk ZA RTV 40-45Produktinformationen "Zhermack Silikonkautschuk ZA RTV 40-45"Zhermack Silikonkautschuk ZA RTV 40-45Bei Raumtemperatur vulkanisierender additionsvernetzender 2-Komponenten-Siliconkautschuk (RTV).Eigenschaften und Anwendung:- einfache Verarbeitung- Problemloses Mischen der Komponenten 1:1 nach Gewicht- sehr gute Fließfähigkeit, Mischung lässt sich leicht gießen- Vernetzung zu elastischem, gummielastischem Vulkanisat ohne Reaktionswärme- kurzzeitig temperaturbeständig bis 150°C- Hohe Reißfestigkeit und hohe Flexibilität- Sehr hohe Detailtreue in der Wiedergabe- hervorragende Antihaftwirkung zum leichteren Lösen der Modelle- Verwendung mit größeren, selbsttragenden Formen für Abdrücke aller ArtWeitere Produktinformationen:Farbe: blau (Komponente A) und weiß (Komponente B)Mischung: 1:1 nach GewichtSpezifisches Gewicht: 1.1Viskosität 5500 mPasMischzeit bei 23 Grad Celsius 1 MinuteVerarbeitungszeit (Topfzeit) bei 23 Grad Celsius 50 MinutenAushärtezeit bei 23 Grad Celsius 240 MinutenShore-A-Härte nach 24 Stunden 40 ± 2Bruchlast 4 ± 0,2 N/mm2Bruchdehnung 250 ± 20 %Reißfestigkeit 15 ± 1 N/mm2Zhermack Silicone Rubber ZA RTV 40-45 eignet sich sehr gut zur Herstellung anspruchsvoller, elastischer und haltbarer Formen mit großflächigen Hinterschnitten.Mit Zhermack Silikonkautschuk ZA RTV 40-45 können einteilige oder mehrteilige Formen hergestellt werden,zum Abformen von Originalmodellen aus Holz, Glas, Metall, Kunststoff, Wachs, Keramikgussmassen.Sie können alle wasserlöslichen Abgussmaterialien wie Reliefgussmassen wie TFC Xyrarock oder Zhermack Elite Rock, Keramin, TFC Alabastergips, Modellier- und Modellbaugips, Gussstein, Zement, Beton etc. in den bereits vorhandenen Formen verwenden produziert.Auch Seifengießmassen (Seifenglycerin) zum Halten der eigenen Seifeoder Wachse zur Kerzenherstellung sind ebenso problemlos möglich wie das Vergießen mit Gießharzen (Resin).Sie sollten die Form vor dem Gießen mit einem Trennmittel vorbehandeln,da Gießharze nach mehrmaligem Gießen zu einer Versprödung der Form führen können.Generell hat das Silikon ZA 2045 eine sehr lange Lebensdauer.Das Silikon wurde nicht auf Haut- und Schleimhautverträglichkeit oder den Einsatz in Verbindung mit Lebensmitteln geprüft.Wenn Sie nach Silikonen suchen, die Sie im Zusammenhang mit Lebensmitteln oder Körperformen verwenden möchten, fragen Sie uns.Auch dafür haben wir die passenden Materialien in unserem Sortiment.TOP Qualität, Sie werden begeistert sein!Das Silikon ist fabrikneu und kann mindestens ein Jahr gelagert werden, NEU! Mischverhältnis: 1:1 Produkttyp: Silikon Farbe: blau spezifisches Gewicht: 1,1 Aushärtezeit bei 23 Grad Celsius: 240 min Viskosität: 5500 mPas Härtegrad Shore: A40 Verarbeitungszeit bei 23 Grad Celsius: 50 min Reissfestigkeit: 15 N/mm2 Bruchdehnung (in %): 250 Bruchlast: 4 N/mm294,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
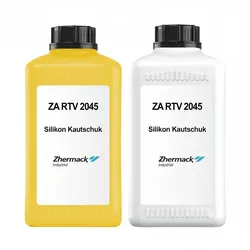
Zhermack Silikonkautschuk ZA RTV 20-45Produktinformationen "Zhermack Silikonkautschuk ZA RTV 20-45"Zhermack Silikonkautschuk ZA RTV 20-45Additionsvernetzender 2-Komponenten Silikonkautschuk, der bei Raumtemperatur vulkanisiert (RTV).Eigenschaften und Anwendung:- einfache Verarbeitung- problemloses Mischen der Komponenten 1:1 nach Gewichtsanteilen- sehr gute Fließfähigkeit, Gemisch ist leicht gießbar- Vernetzung zu elastischem, gummielastischem Vulkanisat ohne Reaktionswärme- kurzzeitig temperaturbeständig bis 150°C- Hohe Reißfestigkeit und hohe Flexibilität- Sehr hohe Detailtreue in der Wiedergabe- exzellenter Anti-Haft-Effekt zum leichteren Auslösen der Modelle- Einsatz bei größeren, selbstragenden Formen für Abformungen jeder ArtWeitere Produktinformationen:Farbe: gelb (Komponente A) und weiss (Komponente B)Mischung: 1:1 nach GewichtsanteilenSpezifisches Gewicht: 1,1Viskosität 4500 ± 300 mPasMischzeit bei 23 Grad Celsius 1 MinuteVerarbeitungszeit (Topfzeit) bei 23 Grad Celsius 50 MinutenAushärtezeit bei 23 Grad Celsius 240 MinutenHärte Shore A nach 24 Stunden 20 ± 2Bruchlast 4,5 ± 0,2 N/mm2Bruchdehnung 600 ± 20%Reissfestigkeit 15 ± 1 N/mm2Zhermack Silikon Kautschuk ZA RTV 20-45 ist sehr gut zur Herstellung anspruchsvoller, elastischer und strapazierfähiger Formen mit umfangreichen Hinterschneidungen geeignet.Mit Zhermack Silikon Kautschuk ZA RTV 20-45 can ein- oder mehrteilige Formen hergestellt Werden,zum Abformen von Originalmodellen aus Holz, Glas, Metall, Kunststoff, Wachs, keramischen Gießmassen.Sie können in den hergestellten Formen mit allen wasserlöslichen Giessmaterialien wie z.B. Reliefgiessmassen wie TFC Xyrarock oder Zhermack Elite Rock, Keramin, TFC Alabastergips, Modellier- und Modellbaugips, Giesston, Zement, Beton, etc. giessen.Auch Seifengiessmassen (Seifenglycerin) für das Halten der eigenen Seifeoder Wachse zur Herstellung von Kerzen sind problemlos möglich sowie das Gießen mit Gießharzen (Resin).Hierbei sollten SIE vor dem Eingiessen die Form mit einem Trennmittel vorbehandeln,da Gießharze nach mehrmaligem Gießen zur Versprödung der Form führen can.Im Allgemeinen weist der Silikon ZA 2045 eine sehr hohe Standzeit auf.Das Silikon ist nicht auf Haut- und Schleimhautverträglichkeit sowie auf die Verwendung in Verbindung mit Nahrungsmitteln getestet.Sind Sie auf der Suche nach Silikonen, die Sie in Verbindung mit Lebensmitteln oder Körperabformung einsetzen möchten, fragen Sie uns.Wir haben auch die hierfür geeigneten Materialien im Sortiment.TOP Qualität, Sie werden begeistert sein!Das Silikon ist fabrikneu und mindestens ein Jahr lagerfähig, NEU ! Mischverhältnis: 1:1 Produkttyp: Silikon Viskosität: 4500 mPas Bruchdehnung (in %): 600 spezifisches Gewicht: 1,1 Aushärtezeit bei 23 Grad Celsius: 240 min Farbe: gelb Härtegrad Shore: A20 Verarbeitungszeit bei 23 Grad Celsius: 50 min Bruchlast: 4,5 N/mm2 Reissfestigkeit: 15 N/mm299,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
-
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.