Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Hat jemand Erfahrung mit der Firma ASW GmbH aus Köln?
Ich kann keine persönlichen Erfahrungen mit der Firma ASW GmbH aus Köln teilen. Es könnte hilfreich sein, online nach Bewertungen oder Erfahrungsberichten anderer Kunden zu suchen, um mehr Informationen über das Unternehmen zu erhalten. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Ähnliche Suchbegriffe für ASW-Standrohrventil-101273-für
Top-Angebote
Produkte zum Begriff ASW-Standrohrventil-101273-für:
-
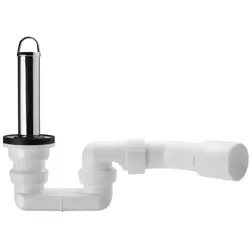
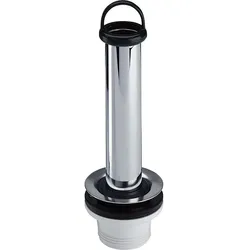
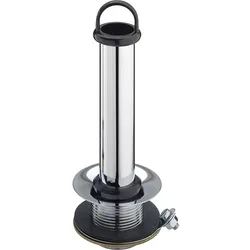
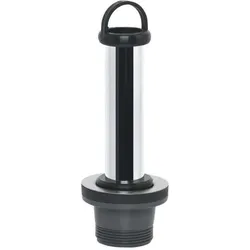
CORNAT Rezyklat Standrohrventil 1 1/2 AG, Dm 70 mm - ZubehörDie Fakten - 1 1/2" AG, ø 70 mm - Aus Recycling Kunststoff / Edelstahl - Ventilplatte aus Edelstahl - Ventilunterteil aus Kunststoff - Für Brausewannen mit Ablaufloch ø 52 mm - Inkl. Standrohr9,29 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **

Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
Top-Angebote
Produkte zum Begriff ASW-Standrohrventil-101273-für:
-
Hat jemand Erfahrung mit der Firma ASW GmbH aus Köln?
Ich kann keine persönlichen Erfahrungen mit der Firma ASW GmbH aus Köln teilen. Es könnte hilfreich sein, online nach Bewertungen oder Erfahrungsberichten anderer Kunden zu suchen, um mehr Informationen über das Unternehmen zu erhalten. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
Ähnliche Suchbegriffe für ASW-Standrohrventil-101273-für
-
CORNAT Rezyklat Standrohrventil 1 1/2 AG, Dm 70 mm - ZubehörDie Fakten - 1 1/2" AG, ø 70 mm - Aus Recycling Kunststoff / Edelstahl - Ventilplatte aus Edelstahl - Ventilunterteil aus Kunststoff - Für Brausewannen mit Ablaufloch ø 52 mm - Inkl. Standrohr9,29 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
-
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.