Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Ist der Abflusskanal verstopft?
Um diese Frage zu beantworten, müsste man den Abflusskanal überprüfen. Eine Verstopfung kann verschiedene Ursachen haben, wie zum Beispiel Ablagerungen von Fett oder Haaren. Es wäre ratsam, einen Fachmann zu kontaktieren, um das Problem zu beheben. **
Wie riecht das Haus nach dem Abflusskanal?
Das Haus kann nach dem Abflusskanal unangenehm riechen, da der Geruch von Abwasser und möglicherweise verstopften oder verschmutzten Rohren entweichen kann. Der Geruch kann faulig, modrig oder nach verrottendem Material riechen. Es ist wichtig, den Abflusskanal regelmäßig zu reinigen und mögliche Probleme zu beheben, um unangenehme Gerüche zu vermeiden. **
Ähnliche Suchbegriffe für Abflusskanal
Top-Angebote
Produkte zum Begriff Abflusskanal:
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Was könnte es sein, wenn der Abflusskanal verstopft ist?
Wenn der Abflusskanal verstopft ist, könnte dies verschiedene Ursachen haben. Es könnte sich um eine Ansammlung von Haaren, Seifenresten oder anderen Verunreinigungen handeln. Es ist auch möglich, dass sich Fremdkörper wie Spielzeug oder Essensreste im Abflusskanal befinden. Eine weitere Möglichkeit ist, dass sich Kalkablagerungen oder Wurzeln in den Kanal eingeschlichen haben. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **


Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
Top-Angebote
Produkte zum Begriff Abflusskanal:
-
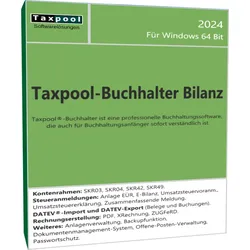
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist der Abflusskanal verstopft?
Um diese Frage zu beantworten, müsste man den Abflusskanal überprüfen. Eine Verstopfung kann verschiedene Ursachen haben, wie zum Beispiel Ablagerungen von Fett oder Haaren. Es wäre ratsam, einen Fachmann zu kontaktieren, um das Problem zu beheben. **
-
Wie riecht das Haus nach dem Abflusskanal?
Das Haus kann nach dem Abflusskanal unangenehm riechen, da der Geruch von Abwasser und möglicherweise verstopften oder verschmutzten Rohren entweichen kann. Der Geruch kann faulig, modrig oder nach verrottendem Material riechen. Es ist wichtig, den Abflusskanal regelmäßig zu reinigen und mögliche Probleme zu beheben, um unangenehme Gerüche zu vermeiden. **
-
Was könnte es sein, wenn der Abflusskanal verstopft ist?
Wenn der Abflusskanal verstopft ist, könnte dies verschiedene Ursachen haben. Es könnte sich um eine Ansammlung von Haaren, Seifenresten oder anderen Verunreinigungen handeln. Es ist auch möglich, dass sich Fremdkörper wie Spielzeug oder Essensreste im Abflusskanal befinden. Eine weitere Möglichkeit ist, dass sich Kalkablagerungen oder Wurzeln in den Kanal eingeschlichen haben. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Ähnliche Suchbegriffe für Abflusskanal
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.