Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Was bedeutet "akademisch domestiziert"?
Der Begriff "akademisch domestiziert" bezieht sich auf die Anpassung oder Zähmung einer Person an die akademische Welt oder Kultur. Es kann bedeuten, dass jemand die Erwartungen und Normen der akademischen Gemeinschaft akzeptiert und sich ihnen anpasst. Es kann auch bedeuten, dass jemand seine ursprünglichen Ideen oder Perspektiven zugunsten akademischer Konventionen oder Denkweisen aufgibt. **
Ähnliche Suchbegriffe für Akademisch
Top-Angebote
Produkte zum Begriff Akademisch:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Berufe, die nicht akademisch sind?
Berufe, die nicht akademisch sind, umfassen eine breite Palette von Tätigkeiten in verschiedenen Branchen. Beispiele hierfür sind Handwerksberufe wie Elektriker, Klempner oder Schreiner, aber auch Berufe im Dienstleistungssektor wie Friseur, Kellner oder Verkäufer. Es gibt auch viele Berufe im Bereich der körperlichen Arbeit, wie zum Beispiel Bauarbeiter, Gärtner oder Reinigungskräfte. **
-
Was bedeutet es, akademisch veranlagt zu sein?
Wenn jemand akademisch veranlagt ist, bedeutet dies, dass er eine natürliche Neigung und Fähigkeit hat, sich in einem akademischen Umfeld zu engagieren und erfolgreich zu sein. Diese Person hat wahrscheinlich eine hohe Lernbereitschaft, eine gute analytische Denkweise und eine starke Motivation, Wissen zu erwerben und intellektuelle Herausforderungen anzunehmen. Akademisch veranlagte Menschen sind oft in der Lage, komplexe Konzepte zu verstehen und kritisch zu reflektieren. **
-
Warum wandern akademisch qualifizierte Deutsche aus Deutschland aus?
Akademisch qualifizierte Deutsche wandern aus verschiedenen Gründen aus Deutschland aus. Ein Grund kann die Suche nach besseren beruflichen Möglichkeiten sein, da sie im Ausland oft attraktivere Arbeitsbedingungen und Karrierechancen finden. Ein weiterer Grund kann die Suche nach einem besseren Lebensstandard sein, da die Lebenshaltungskosten in einigen Ländern niedriger sein können als in Deutschland. Einige Akademiker ziehen auch aus persönlichen Gründen wie dem Wunsch nach neuen kulturellen Erfahrungen oder dem Verlangen nach einem anderen Lebensstil ins Ausland. **
-
Welche Voraussetzungen müssen erfüllt sein, um sich akademisch weiterzubilden?
Um sich akademisch weiterzubilden, benötigt man in der Regel eine Hochschulzugangsberechtigung wie beispielsweise das Abitur oder eine abgeschlossene Berufsausbildung. Zudem ist es wichtig, die Zulassungsvoraussetzungen des gewünschten Studiengangs zu erfüllen, wie zum Beispiel bestimmte Noten oder Sprachkenntnisse. Darüber hinaus sollte man über die nötige Motivation, Disziplin und Zeit verfügen, um das Studium erfolgreich absolvieren zu können. **
Sind Menschen in ländlichen Gebieten akademisch weniger gebildet als Millionenstädter?
Es ist nicht fair, pauschal zu sagen, dass Menschen in ländlichen Gebieten akademisch weniger gebildet sind als Millionenstädter. Bildung hängt von vielen Faktoren ab, wie zum Beispiel dem Zugang zu Bildungseinrichtungen, der Verfügbarkeit von Ressourcen und der individuellen Motivation. Es gibt sowohl in ländlichen Gebieten als auch in Millionenstädten Menschen mit unterschiedlichem Bildungsstand. **
Was sind die wichtigsten Voraussetzungen, um akademisch erfolgreich zu sein?
Die wichtigsten Voraussetzungen, um akademisch erfolgreich zu sein, sind Fleiß, Motivation und Organisation. Es ist wichtig, regelmäßig zu lernen, sich Ziele zu setzen und den eigenen Fortschritt zu überwachen. Zudem ist es hilfreich, sich aktiv zu beteiligen, Fragen zu stellen und sich mit anderen auszutauschen. **
Top-Angebote
Produkte zum Begriff Akademisch:
-
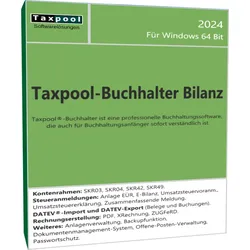
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was bedeutet "akademisch domestiziert"?
Der Begriff "akademisch domestiziert" bezieht sich auf die Anpassung oder Zähmung einer Person an die akademische Welt oder Kultur. Es kann bedeuten, dass jemand die Erwartungen und Normen der akademischen Gemeinschaft akzeptiert und sich ihnen anpasst. Es kann auch bedeuten, dass jemand seine ursprünglichen Ideen oder Perspektiven zugunsten akademischer Konventionen oder Denkweisen aufgibt. **
-
Was sind Berufe, die nicht akademisch sind?
Berufe, die nicht akademisch sind, umfassen eine breite Palette von Tätigkeiten in verschiedenen Branchen. Beispiele hierfür sind Handwerksberufe wie Elektriker, Klempner oder Schreiner, aber auch Berufe im Dienstleistungssektor wie Friseur, Kellner oder Verkäufer. Es gibt auch viele Berufe im Bereich der körperlichen Arbeit, wie zum Beispiel Bauarbeiter, Gärtner oder Reinigungskräfte. **
-
Was bedeutet es, akademisch veranlagt zu sein?
Wenn jemand akademisch veranlagt ist, bedeutet dies, dass er eine natürliche Neigung und Fähigkeit hat, sich in einem akademischen Umfeld zu engagieren und erfolgreich zu sein. Diese Person hat wahrscheinlich eine hohe Lernbereitschaft, eine gute analytische Denkweise und eine starke Motivation, Wissen zu erwerben und intellektuelle Herausforderungen anzunehmen. Akademisch veranlagte Menschen sind oft in der Lage, komplexe Konzepte zu verstehen und kritisch zu reflektieren. **
Ähnliche Suchbegriffe für Akademisch
-
Warum wandern akademisch qualifizierte Deutsche aus Deutschland aus?
Akademisch qualifizierte Deutsche wandern aus verschiedenen Gründen aus Deutschland aus. Ein Grund kann die Suche nach besseren beruflichen Möglichkeiten sein, da sie im Ausland oft attraktivere Arbeitsbedingungen und Karrierechancen finden. Ein weiterer Grund kann die Suche nach einem besseren Lebensstandard sein, da die Lebenshaltungskosten in einigen Ländern niedriger sein können als in Deutschland. Einige Akademiker ziehen auch aus persönlichen Gründen wie dem Wunsch nach neuen kulturellen Erfahrungen oder dem Verlangen nach einem anderen Lebensstil ins Ausland. **
-
Welche Voraussetzungen müssen erfüllt sein, um sich akademisch weiterzubilden?
Um sich akademisch weiterzubilden, benötigt man in der Regel eine Hochschulzugangsberechtigung wie beispielsweise das Abitur oder eine abgeschlossene Berufsausbildung. Zudem ist es wichtig, die Zulassungsvoraussetzungen des gewünschten Studiengangs zu erfüllen, wie zum Beispiel bestimmte Noten oder Sprachkenntnisse. Darüber hinaus sollte man über die nötige Motivation, Disziplin und Zeit verfügen, um das Studium erfolgreich absolvieren zu können. **
-
Sind Menschen in ländlichen Gebieten akademisch weniger gebildet als Millionenstädter?
Es ist nicht fair, pauschal zu sagen, dass Menschen in ländlichen Gebieten akademisch weniger gebildet sind als Millionenstädter. Bildung hängt von vielen Faktoren ab, wie zum Beispiel dem Zugang zu Bildungseinrichtungen, der Verfügbarkeit von Ressourcen und der individuellen Motivation. Es gibt sowohl in ländlichen Gebieten als auch in Millionenstädten Menschen mit unterschiedlichem Bildungsstand. **
-
Was sind die wichtigsten Voraussetzungen, um akademisch erfolgreich zu sein?
Die wichtigsten Voraussetzungen, um akademisch erfolgreich zu sein, sind Fleiß, Motivation und Organisation. Es ist wichtig, regelmäßig zu lernen, sich Ziele zu setzen und den eigenen Fortschritt zu überwachen. Zudem ist es hilfreich, sich aktiv zu beteiligen, Fragen zu stellen und sich mit anderen auszutauschen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.