Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Will der Partner auf dem Sofa schlafen?
Das kann ich nicht mit Sicherheit sagen, da ich nicht weiß, was zwischen Ihnen und Ihrem Partner vor sich geht. Es ist möglich, dass Ihr Partner auf dem Sofa schlafen möchte, wenn es Probleme in der Beziehung gibt oder wenn er/sie eine Auszeit braucht. Es ist wichtig, miteinander zu kommunizieren und herauszufinden, was der Grund für diesen Wunsch ist. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Ähnliche Suchbegriffe für B2B-Partner-Sofa-PUBLIC
Top-Angebote
Produkte zum Begriff B2B-Partner-Sofa-PUBLIC:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Sofa PUBLIC, schwarzDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was würdet ihr machen, wenn euer Partner einfach drüben auf dem Sofa pennt?
Wenn mein Partner einfach auf dem Sofa einschläft, würde ich wahrscheinlich zunächst sicherstellen, dass er bequem liegt und nichts Unangenehmes passiert. Danach würde ich entscheiden, ob ich ihn wecken oder ihn einfach schlafen lassen möchte, je nachdem, wie wichtig es ist, dass er wach ist oder ob er Ruhe braucht. Es könnte auch eine Gelegenheit sein, um selbst etwas Zeit für mich zu nehmen oder etwas zu erledigen, solange er schläft. **
-
Wie können Unternehmen effektivere B2B-Netzwerke aufbauen, um ihre Geschäftsbeziehungen zu stärken und neue Partner zu gewinnen?
Unternehmen können effektivere B2B-Netzwerke aufbauen, indem sie gezielte Branchenveranstaltungen besuchen, um potenzielle Partner kennenzulernen. Zudem können sie digitale Plattformen nutzen, um ihre Reichweite zu erhöhen und neue Geschäftspartner zu finden. Eine regelmäßige Kommunikation und Pflege der bestehenden Geschäftsbeziehungen ist ebenfalls entscheidend, um langfristige Partnerschaften aufzubauen. **
-
Was ist B2B?
B2B steht für Business-to-Business und bezeichnet den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen. Dabei werden Produkte oder Dienstleistungen von einem Unternehmen an ein anderes Unternehmen verkauft, anstatt an Endverbraucher. B2B-Transaktionen sind oft von größeren Volumen und komplexeren Verträgen geprägt. **
-
Was bedeutet B2B?
B2B steht für Business-to-Business und bezieht sich auf Geschäftsbeziehungen zwischen Unternehmen. Es beschreibt den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen, im Gegensatz zum direkten Verkauf an Endverbraucher (B2C). B2B-Beziehungen sind oft langfristig und auf eine professionelle Zusammenarbeit ausgerichtet. **

Wie können B2B-Unternehmen von der Nutzung von B2B-Marktplätzen profitieren?
B2B-Unternehmen können von der Nutzung von B2B-Marktplätzen profitieren, indem sie ihre Reichweite und Sichtbarkeit erhöhen, neue Geschäftspartner finden und ihre Vertriebskanäle diversifizieren. Zudem können sie durch die Automatisierung von Prozessen und die Reduzierung von Transaktionskosten ihre Effizienz steigern und ihre Umsätze steigern. Darüber hinaus ermöglichen B2B-Marktplätze den Unternehmen, schneller auf Marktentwicklungen zu reagieren und ihre Wettbewerbsfähigkeit zu stärken. **
Wie können B2B-Unternehmen von der Nutzung eines B2B-Marktplatzes profitieren?
B2B-Unternehmen können von der Nutzung eines B2B-Marktplatzes profitieren, indem sie ihre Reichweite erhöhen und neue Kunden gewinnen. Sie können auch ihre Effizienz steigern, indem sie den Einkaufsprozess vereinfachen und Kosten senken. Darüber hinaus können sie von der Möglichkeit profitieren, mit anderen Unternehmen zu interagieren und Partnerschaften zu schließen. **
Top-Angebote
Produkte zum Begriff B2B-Partner-Sofa-PUBLIC:
-
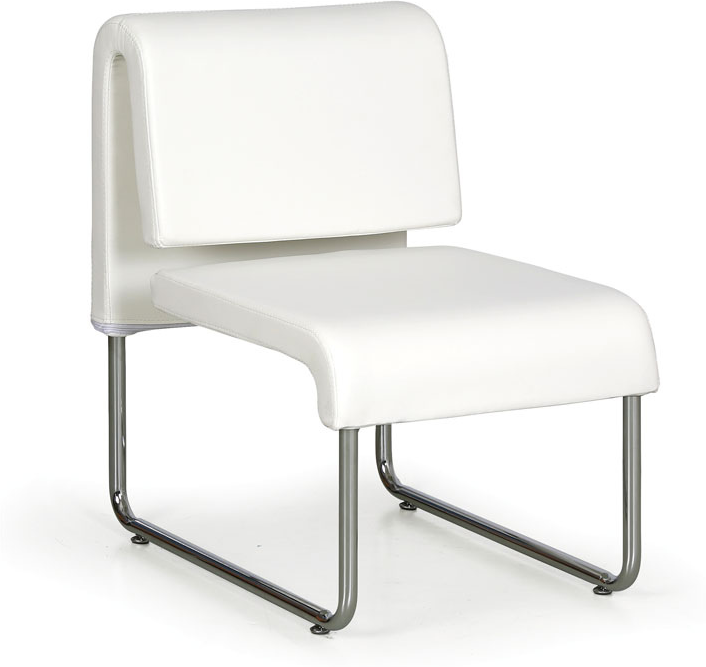
B2B Partner Sofa PUBLIC, weißDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Will der Partner auf dem Sofa schlafen?
Das kann ich nicht mit Sicherheit sagen, da ich nicht weiß, was zwischen Ihnen und Ihrem Partner vor sich geht. Es ist möglich, dass Ihr Partner auf dem Sofa schlafen möchte, wenn es Probleme in der Beziehung gibt oder wenn er/sie eine Auszeit braucht. Es ist wichtig, miteinander zu kommunizieren und herauszufinden, was der Grund für diesen Wunsch ist. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was würdet ihr machen, wenn euer Partner einfach drüben auf dem Sofa pennt?
Wenn mein Partner einfach auf dem Sofa einschläft, würde ich wahrscheinlich zunächst sicherstellen, dass er bequem liegt und nichts Unangenehmes passiert. Danach würde ich entscheiden, ob ich ihn wecken oder ihn einfach schlafen lassen möchte, je nachdem, wie wichtig es ist, dass er wach ist oder ob er Ruhe braucht. Es könnte auch eine Gelegenheit sein, um selbst etwas Zeit für mich zu nehmen oder etwas zu erledigen, solange er schläft. **
-
Wie können Unternehmen effektivere B2B-Netzwerke aufbauen, um ihre Geschäftsbeziehungen zu stärken und neue Partner zu gewinnen?
Unternehmen können effektivere B2B-Netzwerke aufbauen, indem sie gezielte Branchenveranstaltungen besuchen, um potenzielle Partner kennenzulernen. Zudem können sie digitale Plattformen nutzen, um ihre Reichweite zu erhöhen und neue Geschäftspartner zu finden. Eine regelmäßige Kommunikation und Pflege der bestehenden Geschäftsbeziehungen ist ebenfalls entscheidend, um langfristige Partnerschaften aufzubauen. **
Ähnliche Suchbegriffe für B2B-Partner-Sofa-PUBLIC
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Sofa PUBLIC, schwarzDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
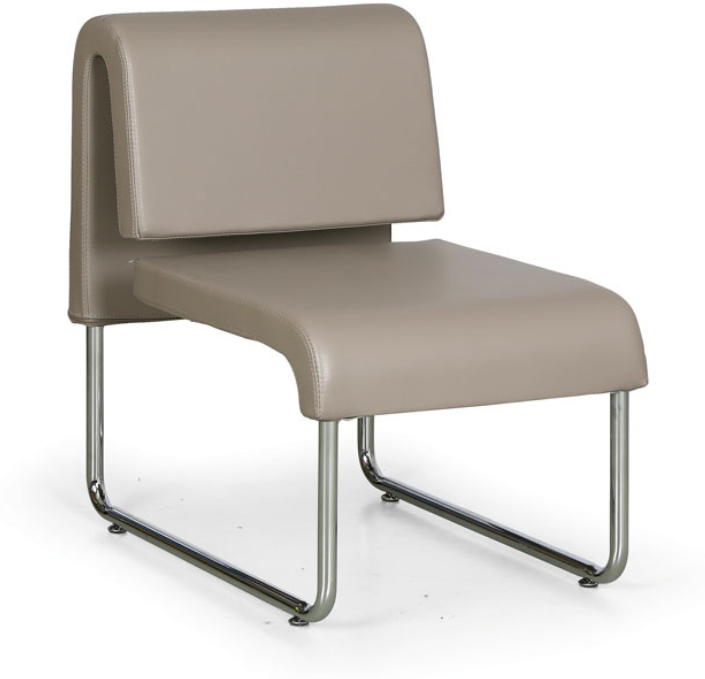
B2B Partner Sofa PUBLIC, grauDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Sofa PUBLIC, grünDesign-Relax-Sofa kann in Empfansgräumen, Konferenzräumen, Warteräumen, Flughäfen, Rezeptionen benutzt werden die widerständige Polsterung Material: PU-Schaum Gestell ist aus verchromtem Stahl gefertigt feste und stabile Kontruktion171,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist B2B?
B2B steht für Business-to-Business und bezeichnet den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen. Dabei werden Produkte oder Dienstleistungen von einem Unternehmen an ein anderes Unternehmen verkauft, anstatt an Endverbraucher. B2B-Transaktionen sind oft von größeren Volumen und komplexeren Verträgen geprägt. **
-
Was bedeutet B2B?
B2B steht für Business-to-Business und bezieht sich auf Geschäftsbeziehungen zwischen Unternehmen. Es beschreibt den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen, im Gegensatz zum direkten Verkauf an Endverbraucher (B2C). B2B-Beziehungen sind oft langfristig und auf eine professionelle Zusammenarbeit ausgerichtet. **
-
Wie können B2B-Unternehmen von der Nutzung von B2B-Marktplätzen profitieren?
B2B-Unternehmen können von der Nutzung von B2B-Marktplätzen profitieren, indem sie ihre Reichweite und Sichtbarkeit erhöhen, neue Geschäftspartner finden und ihre Vertriebskanäle diversifizieren. Zudem können sie durch die Automatisierung von Prozessen und die Reduzierung von Transaktionskosten ihre Effizienz steigern und ihre Umsätze steigern. Darüber hinaus ermöglichen B2B-Marktplätze den Unternehmen, schneller auf Marktentwicklungen zu reagieren und ihre Wettbewerbsfähigkeit zu stärken. **
-
Wie können B2B-Unternehmen von der Nutzung eines B2B-Marktplatzes profitieren?
B2B-Unternehmen können von der Nutzung eines B2B-Marktplatzes profitieren, indem sie ihre Reichweite erhöhen und neue Kunden gewinnen. Sie können auch ihre Effizienz steigern, indem sie den Einkaufsprozess vereinfachen und Kosten senken. Darüber hinaus können sie von der Möglichkeit profitieren, mit anderen Unternehmen zu interagieren und Partnerschaften zu schließen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.