Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Was ist deine Meinung zu Ludwig Erhard?
Ludwig Erhard war ein bedeutender deutscher Politiker und Ökonom, der als Vater des deutschen Wirtschaftswunders gilt. Seine marktwirtschaftliche Politik und die Einführung der Sozialen Marktwirtschaft haben maßgeblich zum wirtschaftlichen Aufschwung in Deutschland nach dem Zweiten Weltkrieg beigetragen. Erhard hat sich auch für die europäische Integration eingesetzt und war ein Verfechter der Freiheit und des Wettbewerbs. **
Können Sie Informationen über Ludwig Erhard geben?
Ludwig Erhard war ein deutscher Politiker und Ökonom, der als Vater des deutschen Wirtschaftswunders gilt. Er war von 1949 bis 1963 Bundesminister für Wirtschaft und von 1963 bis 1966 Bundeskanzler der Bundesrepublik Deutschland. Erhard führte eine marktwirtschaftliche Politik ein, die auf freiem Wettbewerb und privatem Eigentum basierte und maßgeblich zum wirtschaftlichen Aufschwung Deutschlands nach dem Zweiten Weltkrieg beitrug. **
Ähnliche Suchbegriffe für Erhard
Top-Angebote
Produkte zum Begriff Erhard:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Kritikpunkte an Ludwig Erhard?
Einige Kritikpunkte an Ludwig Erhard sind, dass er während seiner Amtszeit als Bundeskanzler (1949-1963) nicht genug unternommen hat, um soziale Ungleichheit zu bekämpfen. Kritiker argumentieren auch, dass seine Wirtschaftspolitik zu einer zunehmenden Konzentration von wirtschaftlicher Macht geführt hat. Darüber hinaus wird ihm vorgeworfen, dass er nicht genug getan hat, um die Arbeitslosigkeit in Deutschland zu reduzieren. **
-
Was würde Ludwig Erhard von Habeck halten?
Es ist schwierig zu sagen, was Ludwig Erhard von Robert Habeck halten würde, da sie in unterschiedlichen politischen Zeiten und Kontexten aktiv waren. Erhard war ein Politiker der CDU und ein Verfechter der sozialen Marktwirtschaft, während Habeck ein Grünen-Politiker ist und sich für Umweltschutz und soziale Gerechtigkeit einsetzt. Es ist möglich, dass Erhard Habecks Fokus auf Nachhaltigkeit und sozialer Gerechtigkeit begrüßen würde, aber es ist unwahrscheinlich, dass er seine politischen Ansichten vollständig unterstützen würde. **
-
Wie frei war die Wirtschaft unter Ludwig Erhard?
Unter Ludwig Erhard war die Wirtschaft in Westdeutschland relativ frei. Erhard setzte auf eine marktwirtschaftliche Ordnung und liberalisierte den Markt durch die Abschaffung von Preis- und Produktionskontrollen. Gleichzeitig gab es jedoch auch staatliche Eingriffe und Regulierungen, um soziale und wirtschaftliche Stabilität zu gewährleisten. **
-
Welche Bedeutung hat Ludwig Erhard für die Politik?
Ludwig Erhard war ein deutscher Politiker und Ökonom, der als Vater des deutschen Wirtschaftswunders gilt. Als Bundeswirtschaftsminister und später als Bundeskanzler spielte er eine entscheidende Rolle bei der wirtschaftlichen Erholung und dem Wiederaufbau Deutschlands nach dem Zweiten Weltkrieg. Erhard war ein Verfechter der sozialen Marktwirtschaft und setzte sich für wirtschaftliche Freiheit und Wohlstand ein. Seine Politik prägte die deutsche Wirtschafts- und Sozialpolitik nachhaltig. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Versteht jemand die Karikatur aus dem Jahr 1959 über Ludwig Erhard und das Wirtschaftswunder?
Ohne die genaue Karikatur zu sehen, ist es schwierig zu sagen, ob jemand sie versteht. Karikaturen sind oft subjektiv und können unterschiedliche Interpretationen haben. Es wäre hilfreich, die Karikatur zu betrachten, um eine genauere Antwort geben zu können. **
Top-Angebote
Produkte zum Begriff Erhard:
-
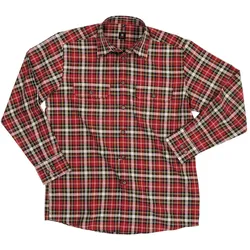
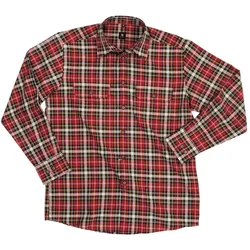
Arbeitshemd "ERHARD" rot/schwarz - 41/42 - RotArbeitshemd „ERHARD“ – FHB® rot/schwarz Das Arbeitshemd „EBERHARD“ von FHB® ist ein modischer Begleiter für Arbeit und Freizeit. Gefertigt ist das Hemd aus einem relativ leichten Baumwollgewebe mit nur ca. 160g/m2, welches angenehm luftig auf der Haut liegt. Dabei ist der Stoff allerdings mit gezwirnten Ketten-Garnen und Kapp-Nähten sehr reißfest und hält auch den Strapazen auf der Baustelle mühelos stand. Um die Langlebigkeit weiter zu erhöhen sind die Knöpfe mit der ASCOLITE-Knopfsicherung ausgestattet, bei der die Knopfstiele mit thermofixierten Spezialfäden umwickelt und so gegen Ausreißen gesichert. Der Schnitt ist gerade gehalten und bietet Ihnen so viel Bewegungsfreiheit. Verschlossen wird das Karohemd über eine durchgehende Knopfleiste, die in einem klassischen Umlegekragen endet. Für einen sicheren Sitz können die Manschetten über jeweils 2 Knöpfe in der Weite verstellt werden. Durch den abgerundeten Saum bliebt das Hemd auch bei viel Bewegung sicher in der Hose sitzen. Besonderheiten Angenehm leichtes und trotzdem strapazierfähiges Gewebe Gerader Schnitt mit sehr guter Bewegungsfreiheit Reißfestes Gewebe mit thermofixierten Knöpfen Manschetten mit Knöpfen in der Weite verstellbar Spezifikationen Obermaterial: 100% Baumwolle – ca. 160g/m2 Verstärkung: ASCOLITE-Knopfsicherung Taschen: 2 Brusttaschen mit Patten und Knöpfen45,30 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist deine Meinung zu Ludwig Erhard?
Ludwig Erhard war ein bedeutender deutscher Politiker und Ökonom, der als Vater des deutschen Wirtschaftswunders gilt. Seine marktwirtschaftliche Politik und die Einführung der Sozialen Marktwirtschaft haben maßgeblich zum wirtschaftlichen Aufschwung in Deutschland nach dem Zweiten Weltkrieg beigetragen. Erhard hat sich auch für die europäische Integration eingesetzt und war ein Verfechter der Freiheit und des Wettbewerbs. **
-
Können Sie Informationen über Ludwig Erhard geben?
Ludwig Erhard war ein deutscher Politiker und Ökonom, der als Vater des deutschen Wirtschaftswunders gilt. Er war von 1949 bis 1963 Bundesminister für Wirtschaft und von 1963 bis 1966 Bundeskanzler der Bundesrepublik Deutschland. Erhard führte eine marktwirtschaftliche Politik ein, die auf freiem Wettbewerb und privatem Eigentum basierte und maßgeblich zum wirtschaftlichen Aufschwung Deutschlands nach dem Zweiten Weltkrieg beitrug. **
-
Was sind die Kritikpunkte an Ludwig Erhard?
Einige Kritikpunkte an Ludwig Erhard sind, dass er während seiner Amtszeit als Bundeskanzler (1949-1963) nicht genug unternommen hat, um soziale Ungleichheit zu bekämpfen. Kritiker argumentieren auch, dass seine Wirtschaftspolitik zu einer zunehmenden Konzentration von wirtschaftlicher Macht geführt hat. Darüber hinaus wird ihm vorgeworfen, dass er nicht genug getan hat, um die Arbeitslosigkeit in Deutschland zu reduzieren. **
-
Was würde Ludwig Erhard von Habeck halten?
Es ist schwierig zu sagen, was Ludwig Erhard von Robert Habeck halten würde, da sie in unterschiedlichen politischen Zeiten und Kontexten aktiv waren. Erhard war ein Politiker der CDU und ein Verfechter der sozialen Marktwirtschaft, während Habeck ein Grünen-Politiker ist und sich für Umweltschutz und soziale Gerechtigkeit einsetzt. Es ist möglich, dass Erhard Habecks Fokus auf Nachhaltigkeit und sozialer Gerechtigkeit begrüßen würde, aber es ist unwahrscheinlich, dass er seine politischen Ansichten vollständig unterstützen würde. **
Ähnliche Suchbegriffe für Erhard
-
Wie frei war die Wirtschaft unter Ludwig Erhard?
Unter Ludwig Erhard war die Wirtschaft in Westdeutschland relativ frei. Erhard setzte auf eine marktwirtschaftliche Ordnung und liberalisierte den Markt durch die Abschaffung von Preis- und Produktionskontrollen. Gleichzeitig gab es jedoch auch staatliche Eingriffe und Regulierungen, um soziale und wirtschaftliche Stabilität zu gewährleisten. **
-
Welche Bedeutung hat Ludwig Erhard für die Politik?
Ludwig Erhard war ein deutscher Politiker und Ökonom, der als Vater des deutschen Wirtschaftswunders gilt. Als Bundeswirtschaftsminister und später als Bundeskanzler spielte er eine entscheidende Rolle bei der wirtschaftlichen Erholung und dem Wiederaufbau Deutschlands nach dem Zweiten Weltkrieg. Erhard war ein Verfechter der sozialen Marktwirtschaft und setzte sich für wirtschaftliche Freiheit und Wohlstand ein. Seine Politik prägte die deutsche Wirtschafts- und Sozialpolitik nachhaltig. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Versteht jemand die Karikatur aus dem Jahr 1959 über Ludwig Erhard und das Wirtschaftswunder?
Ohne die genaue Karikatur zu sehen, ist es schwierig zu sagen, ob jemand sie versteht. Karikaturen sind oft subjektiv und können unterschiedliche Interpretationen haben. Es wäre hilfreich, die Karikatur zu betrachten, um eine genauere Antwort geben zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.