Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
Ähnliche Suchbegriffe für QuickFist-70070-Fahrzeug-Gerätehalter
Top-Angebote
Produkte zum Begriff QuickFist-70070-Fahrzeug-Gerätehalter:
-
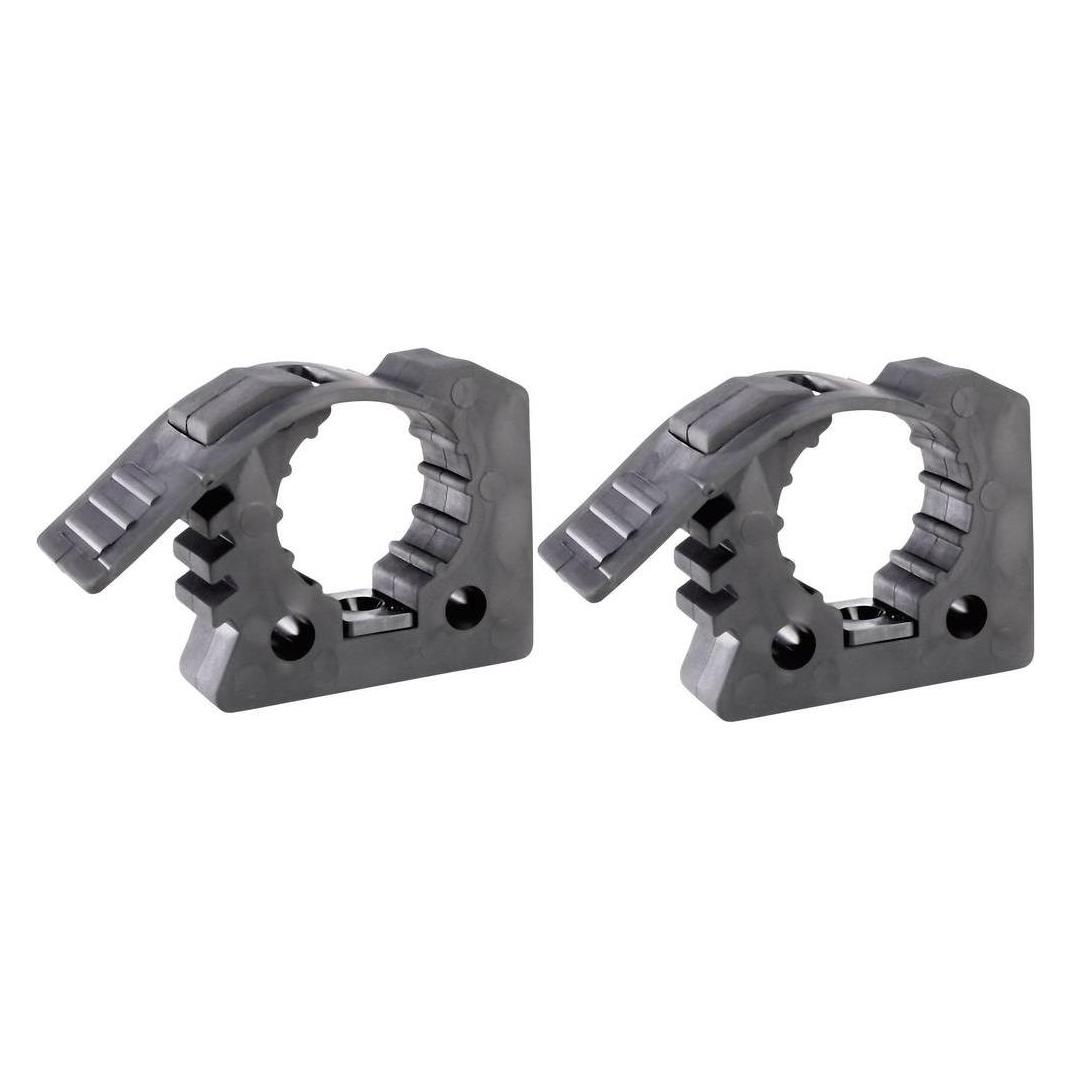
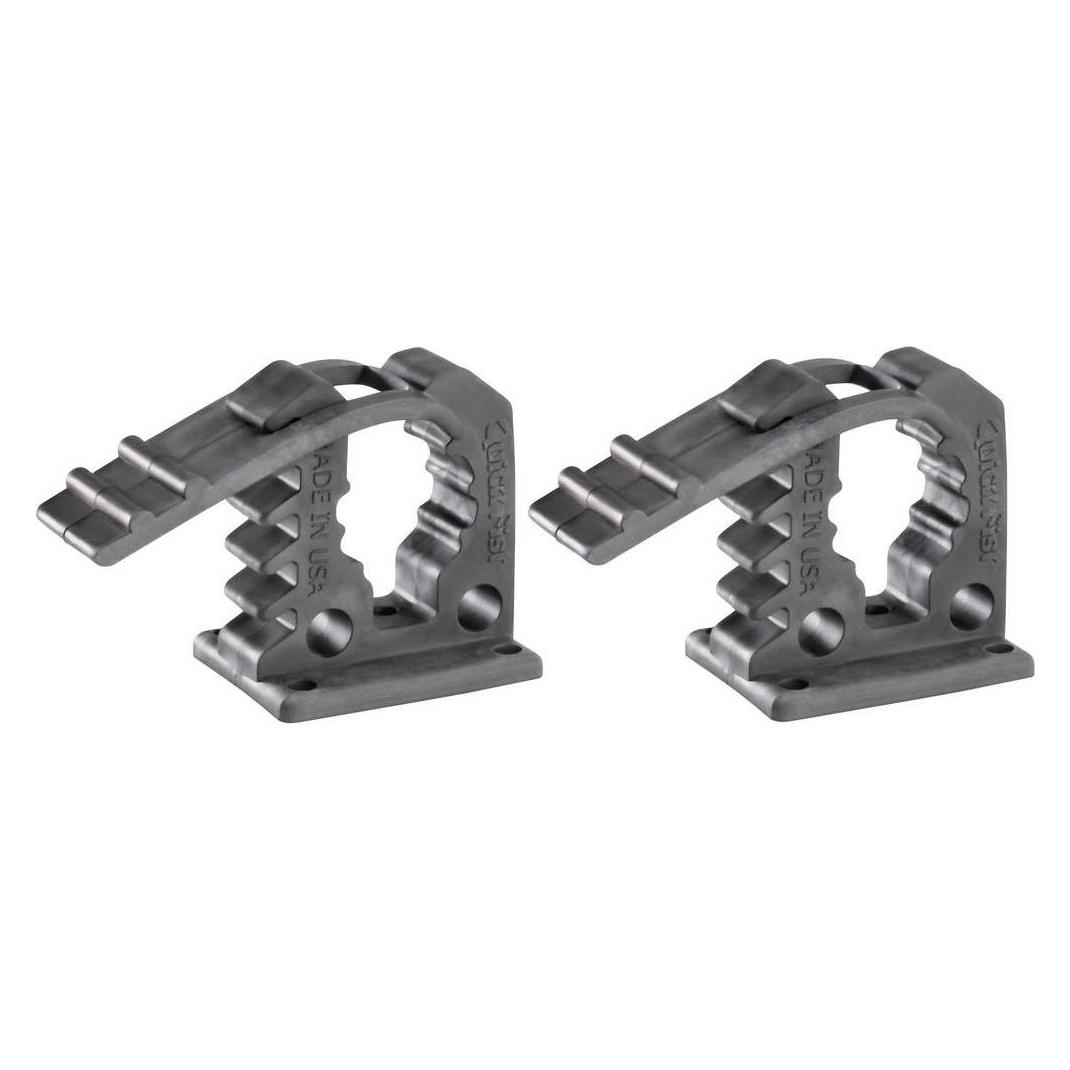
TM3041 Fahrzeug-Gerätehalter (L x B x H) 7 x 10 x 8cmClip zur Schnellentriegelung, für den Einsatz in Geländefahrzeugen, UTVs, Allzweckfahrzeugen, Notdienstfahrzeugen, Nutzfahrzeugen, Pilotfahrzeugen bei Rennen, Militärfahrzeugen, auf Schiffen und in Zügen, in Vans vom Typ Sprinter, Promaster, Transit und weiteren.10,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **


Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **
Top-Angebote
Produkte zum Begriff QuickFist-70070-Fahrzeug-Gerätehalter:
-
QuickFist 70070 Fahrzeug-GerätehalterQuick Fist Halter mit Ratsche | Art.-Nr. 70070 - Sicherer Halt für schwere Ausrüstung Der Quick Fist Halter mit Ratsche (70070) ist die ideale Lösung zur sicheren Befestigung von schweren Geräten, Werkzeugen oder Ausrüstungsgegenständen in Fahrzeugen, Anhängern, Offroad-Fahrzeugen, Feuerwehrfahrzeugen oder Werkstätten. Dank der integrierten Ratsche sorgt er für festen Sitz auch bei starken Vibrationen oder unwegsamem Gelände. Quick Fist - wenn Ausrüstung sicher sitzen muss. Zuverlässig. Vielseitig. Schnell montiert. Anwendungsbereiche: Feuerwehr & Rettungsdienste Offroad, Camping & Outdoor Landwirtschaft & Bau Werkstatt & Servicefahrzeuge37,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
QuickFist 95371 Kit 8tlg. Fahrzeug-GerätehalterOb Werkzeuge, Vorratsbehälter, Berge- oder Sportgerät - beinahe alles, was sicher fixiert und dennoch leicht abnehmbar sein soll, lässt sich mit Hilfe der patentierten Quick Fist Spannhalter befestigen, sei es in Ihrem Off-Road-Fahrzeug, in der Garage oder im Gartenhaus. Kein Wunder also, dass viele Feuerwehren ihre mobile Rettungsausrüstung mit den dauerhaft zuverlässigen Quick Fist Halterungen sichern. Denn wenn es um Leben und Tod geht, zählt am Einsatzort jede Sekunde. QuickFist Halter bestehen aus UV-resistentem Vollgummi und kommen somit ohne korrosionsanfällige Bauteile aus. Entwickelt wurden sie von begeisterten Off-Road-Fahrern, von Anwendern also, für die Praxistauglichkeit und Robustheit mehr zählen als ein aufgehübschtes Design.76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TM3041 Fahrzeug-Gerätehalter (L x B x H) 7 x 10 x 8cmClip zur Schnellentriegelung, für den Einsatz in Geländefahrzeugen, UTVs, Allzweckfahrzeugen, Notdienstfahrzeugen, Nutzfahrzeugen, Pilotfahrzeugen bei Rennen, Militärfahrzeugen, auf Schiffen und in Zügen, in Vans vom Typ Sprinter, Promaster, Transit und weiteren.10,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Ähnliche Suchbegriffe für QuickFist-70070-Fahrzeug-Gerätehalter
-
EcoStar Gerätehalter-Set EcoStar Gerätehalter-SetEcoStar Gerätehalter-Set EcoStar Gerätehalter-Set Produktnummer: 0692651502 Das EcoStar Gerätehalter-Set sorgt in Ihrem EcoStar Gerätehaus für übersichtliche Ordnung. Es besteht aus fünf Gerätehaken, zwei Regalleisten und einer Wandschiene. Damit lassen sich sowohl die klassischen Gartengeräte als auch kleinere Utensilien und Schläuche platzsparend aufbewahren. Die robusten EcoStar Gerätehaken sind aus Aluminium gefertigt und sorgen mit einem klassischen U-Profil für stabilen Halt. Die Gummibeschichtung schützt die platzierten Gegenstände und verhindert ein Abrutschen der aufgehängten Werkzeuge. Das benötigte Befestigungsmaterial ist im Lieferumfang enthalten. Aluminium Haken mit klassischen U-Profil Gummibeschichtung platzsparende Aufbewahrung Herstellerinformationen: Hörmann KG Verkaufsgesellschaft Upheider Weg 94-98 33803 Steinhagen, DEUTSCHLAND eMail: info@hoermann.de Herstellernr. 134242959,99 €*Versand: 84,99 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zusammenhang zwischen Inventar, Bilanz und der Buchführung?
Das Inventar ist eine Aufstellung aller Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanz ist eine Darstellung des Vermögens, der Schulden und des Eigenkapitals eines Unternehmens zu einem bestimmten Zeitpunkt. Die Buchführung ist das System, das verwendet wird, um alle finanziellen Transaktionen eines Unternehmens aufzuzeichnen, einschließlich des Inventars, um eine genaue Bilanz zu erstellen. **
-
Wie werden Buchungssätze in der doppelten Buchführung korrekt gebildet und welche Auswirkungen haben sie auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Buchungssätze in der doppelten Buchführung werden gebildet, indem mindestens zwei Konten betroffen sind: ein Soll- und ein Habenkonto. Sie haben direkte Auswirkungen auf die Bilanz, da sie die Aktiva und Passiva beeinflussen, sowie auf die Gewinn- und Verlustrechnung, da sie Einnahmen und Ausgaben verbuchen. Durch die korrekte Bildung von Buchungssätzen wird die finanzielle Situation eines Unternehmens transparent dargestellt und die gesetzlichen Anforderungen erfüllt. **
-
Wo wird der Gewinn in der Bilanz ausgewiesen?
Der Gewinn wird in der Bilanz im Eigenkapital ausgewiesen. Genauer gesagt wird der Gewinn in der Gewinnrücklage oder im Bilanzgewinn verbucht, je nach den gesetzlichen Vorschriften des jeweiligen Landes. Diese Positionen im Eigenkapital zeigen an, wie viel Gewinn das Unternehmen erwirtschaftet hat und wie dieser verwendet oder ausgeschüttet werden soll. Der Gewinn kann auch als Teil des Gesamtergebnisses in der Gewinn- und Verlustrechnung dargestellt werden, bevor er in der Bilanz erscheint. Letztendlich ist die genaue Positionierung des Gewinns in der Bilanz von der Rechnungslegungsvorschriften und den unternehmensspezifischen Entscheidungen abhängig. **
-
Kann man in der Bilanz den Gewinn sehen?
Kann man in der Bilanz den Gewinn sehen? In der Bilanz eines Unternehmens werden die Vermögenswerte, Schulden und Eigenkapitalpositionen zu einem bestimmten Zeitpunkt aufgeführt. Der Gewinn eines Unternehmens wird jedoch nicht direkt in der Bilanz ausgewiesen, da die Bilanz lediglich eine Momentaufnahme der finanziellen Situation darstellt. Der Gewinn wird stattdessen in der Gewinn- und Verlustrechnung erfasst, die zusammen mit der Bilanz einen umfassenden Überblick über die finanzielle Performance des Unternehmens bietet. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn erzielt wurde und wie er sich auf das Eigenkapital auswirkt. Insgesamt ergänzen sich Bilanz und Gewinn- und Verlustrechnung, um ein vollständiges Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu liefern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.