Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Was ist die zerspanbarkeit?
Was ist die Zerspanbarkeit? Die Zerspanbarkeit bezieht sich auf die Fähigkeit eines Werkstoffs, durch spanende Verfahren wie Drehen, Fräsen oder Bohren geformt zu werden. Sie hängt von verschiedenen Faktoren wie der Härte, der Zähigkeit und der Wärmeleitfähigkeit des Werkstoffs ab. Eine hohe Zerspanbarkeit bedeutet, dass der Werkstoff leicht bearbeitet werden kann, während eine geringe Zerspanbarkeit zu Problemen wie Werkzeugverschleiß und schlechter Oberflächengüte führen kann. Die Zerspanbarkeit ist ein wichtiger Faktor bei der Auswahl des richtigen Werkstoffs für bestimmte Anwendungen in der Industrie. **
Welche Legierungselemente erhöhen die Zerspanbarkeit?
Welche Legierungselemente erhöhen die Zerspanbarkeit? Die Zerspanbarkeit von Metallen kann durch die Zugabe von Legierungselementen wie Schwefel, Blei oder Bismut verbessert werden. Diese Elemente bilden beim Zerspanen sogenannte Zerspanungschips, die das Material leichter abführen und somit die Bearbeitung erleichtern. Darüber hinaus können auch spezielle Legierungselemente wie Selen oder Tellur die Zerspanbarkeit erhöhen, indem sie die Reibung zwischen Werkzeug und Werkstück verringern. Insgesamt spielen Legierungselemente eine wichtige Rolle bei der Optimierung der Zerspanbarkeit von Metallen. **
Ähnliche Suchbegriffe für Zerspanbarkeit
Top-Angebote
Produkte zum Begriff Zerspanbarkeit:
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Welches legierungselement verbessert die Zerspanbarkeit?
Welches Legierungselement verbessert die Zerspanbarkeit? Die Zugabe von Schwefel kann die Zerspanbarkeit von Stählen verbessern, da er die Bildung von Spanbrüchen während des Zerspanungsprozesses fördert. Schwefel bildet mit Mangan Manganoxid, das die Zerspanbarkeit erhöht. Allerdings kann ein zu hoher Schwefelgehalt die mechanischen Eigenschaften des Werkstoffs negativ beeinflussen. Daher ist es wichtig, den Schwefelgehalt sorgfältig zu kontrollieren, um die optimale Zerspanbarkeit zu erreichen. **
-
Welche legierungselemente verschlechtern die Zerspanbarkeit von Stahl?
Legierungselemente wie Schwefel, Phosphor, Blei und Bismut können die Zerspanbarkeit von Stahl verschlechtern. Diese Elemente neigen dazu, sich in Form von Einschlüssen im Werkstoff zu sammeln, was zu einer ungleichmäßigen Materialstruktur führt. Dadurch wird das Zerspanen erschwert und die Werkzeugstandzeit verringert. Um die Zerspanbarkeit zu verbessern, ist es wichtig, den Gehalt dieser Elemente im Stahl zu kontrollieren und gegebenenfalls zu reduzieren. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **

Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Top-Angebote
Produkte zum Begriff Zerspanbarkeit:
-
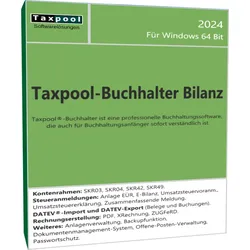
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die zerspanbarkeit?
Was ist die Zerspanbarkeit? Die Zerspanbarkeit bezieht sich auf die Fähigkeit eines Werkstoffs, durch spanende Verfahren wie Drehen, Fräsen oder Bohren geformt zu werden. Sie hängt von verschiedenen Faktoren wie der Härte, der Zähigkeit und der Wärmeleitfähigkeit des Werkstoffs ab. Eine hohe Zerspanbarkeit bedeutet, dass der Werkstoff leicht bearbeitet werden kann, während eine geringe Zerspanbarkeit zu Problemen wie Werkzeugverschleiß und schlechter Oberflächengüte führen kann. Die Zerspanbarkeit ist ein wichtiger Faktor bei der Auswahl des richtigen Werkstoffs für bestimmte Anwendungen in der Industrie. **
-
Welche Legierungselemente erhöhen die Zerspanbarkeit?
Welche Legierungselemente erhöhen die Zerspanbarkeit? Die Zerspanbarkeit von Metallen kann durch die Zugabe von Legierungselementen wie Schwefel, Blei oder Bismut verbessert werden. Diese Elemente bilden beim Zerspanen sogenannte Zerspanungschips, die das Material leichter abführen und somit die Bearbeitung erleichtern. Darüber hinaus können auch spezielle Legierungselemente wie Selen oder Tellur die Zerspanbarkeit erhöhen, indem sie die Reibung zwischen Werkzeug und Werkstück verringern. Insgesamt spielen Legierungselemente eine wichtige Rolle bei der Optimierung der Zerspanbarkeit von Metallen. **
-
Welches legierungselement verbessert die Zerspanbarkeit?
Welches Legierungselement verbessert die Zerspanbarkeit? Die Zugabe von Schwefel kann die Zerspanbarkeit von Stählen verbessern, da er die Bildung von Spanbrüchen während des Zerspanungsprozesses fördert. Schwefel bildet mit Mangan Manganoxid, das die Zerspanbarkeit erhöht. Allerdings kann ein zu hoher Schwefelgehalt die mechanischen Eigenschaften des Werkstoffs negativ beeinflussen. Daher ist es wichtig, den Schwefelgehalt sorgfältig zu kontrollieren, um die optimale Zerspanbarkeit zu erreichen. **
-
Welche legierungselemente verschlechtern die Zerspanbarkeit von Stahl?
Legierungselemente wie Schwefel, Phosphor, Blei und Bismut können die Zerspanbarkeit von Stahl verschlechtern. Diese Elemente neigen dazu, sich in Form von Einschlüssen im Werkstoff zu sammeln, was zu einer ungleichmäßigen Materialstruktur führt. Dadurch wird das Zerspanen erschwert und die Werkzeugstandzeit verringert. Um die Zerspanbarkeit zu verbessern, ist es wichtig, den Gehalt dieser Elemente im Stahl zu kontrollieren und gegebenenfalls zu reduzieren. **
Ähnliche Suchbegriffe für Zerspanbarkeit
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wie berechnet man in der Buchführung den Gewinn?
In der Buchführung wird der Gewinn durch die Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens berechnet. Man addiert alle Einnahmen, wie beispielsweise Umsatzerlöse und Zinseinnahmen, und zieht davon alle Ausgaben ab, wie beispielsweise Personalkosten, Mietkosten und Materialkosten. Der verbleibende Betrag nach Abzug der Aufwendungen stellt den Gewinn dar. Dieser Gewinn gibt Auskunft darüber, wie erfolgreich ein Unternehmen wirtschaftet und ob es rentabel arbeitet. Es ist wichtig, den Gewinn regelmäßig zu berechnen, um die finanzielle Situation des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.